Voir Communiqué de Presse Voir MDA Voir États Financiers
MARKHAM, ONTARIO, 8 mai 2025 – Sangoma Technologies Corporation (TSX: STC; Nasdaq: SANG) (« Sangoma » ou la « Société »), un leader de confiance offrant aux entreprises un choix de solutions de Communications as a Service sur site, cloud ou hybride, a annoncé aujourd’hui ses résultats financiers du troisième trimestre et ses états financiers consolidés intermédiaires non audités pour les périodes de trois et neuf mois se terminant le 31 mars 2025.
« Ce trimestre reflète notre focus continu et notre exécution disciplinée des priorités stratégiques, souligné par l’achèvement d’une phase de transformation majeure. Avec cette base désormais solide, Sangoma dispose de la force financière, de la structure opérationnelle et des capacités nécessaires pour embrasser pleinement son prochain chapitre — un parcours de croissance multiforme », a déclaré Charles Salameh, Directeur Général. « Nous avons généré un flux de trésorerie libre robuste et dépassé notre objectif d’allocation de capital avant la date prévue, tandis que les revenus des plateformes principales et sur site ont augmenté pour le deuxième trimestre consécutif. Ces résultats témoignent de la durabilité de notre modèle économique, de la traction de notre stratégie de mise sur le marché et de notre capacité à gagner des parts de marché alors que nos concurrents se retirent. Avec cette base solide, Sangoma est bien positionnée pour accélérer la croissance et accroître la rentabilité. »
Points forts du troisième trimestre fiscal 2025 :
- Revenus totaux de 58,1 millions $ en baisse de 1,0 million $ ou 2 % par rapport au deuxième trimestre fiscal 2025, principalement en raison d’une diminution des produits non‑principaux, tandis que les revenus des produits et services de plateforme principale ont augmenté de façon séquentielle pour le deuxième trimestre consécutif.
- Revenus provenant des solutions sur site et des gammes de produits téléphoniques ont augmenté d’un trimestre à l’autre, reflétant l’efficacité des campagnes ciblées de mise sur le marché et les gains de parts stratégiques suite aux sorties de concurrents du marché sur site.
- Marge brute de 40,0 millions $ soit 69 % du chiffre d’affaires total.
- Charges d’exploitation1 de 40,6 millions $, soit environ 5 % de moins que le même trimestre de l’année précédente.
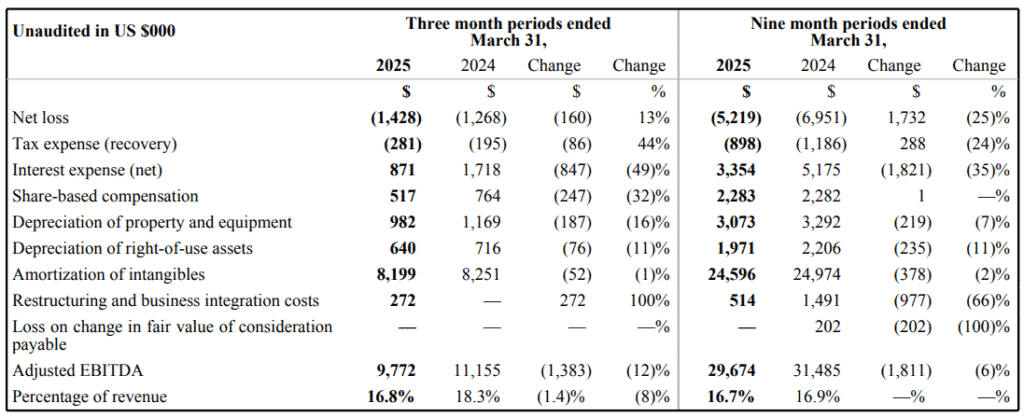
- EBITDA ajusté2 de 9,8 millions $, représentant 17 % du chiffre d’affaires total.
- Dépenses de planification des ressources d’entreprise (ERP) de 0,4 million $ au cours du trimestre, portant l’EBITDA ajusté2 du troisième trimestre à 10,2 millions $ sans cet investissement.
- Taux de désabonnement trimestriel reste leader du secteur à moins de 1 %.
- Perte nette légèrement augmentée à 1,4 million $ (0,04 $ de perte par action diluée) par rapport à 1,3 million $ (0,04 $ de perte par action diluée) au troisième trimestre fiscal 2024.
- Trésorerie nette provenant des activités opérationnelles de 10,6 millions $ au troisième trimestre et 34,7 millions $ pour les trois premiers trimestres de l’exercice 2025, soit une amélioration de 7 % par rapport aux mêmes trois trimestres de l’année précédente.
- Trésorerie nette provenant des activités opérationnelles en pourcentage de l’EBITDA ajusté2 du troisième trimestre atteinte à 109 %, dépassant 100 % pour le cinquième trimestre consécutif.
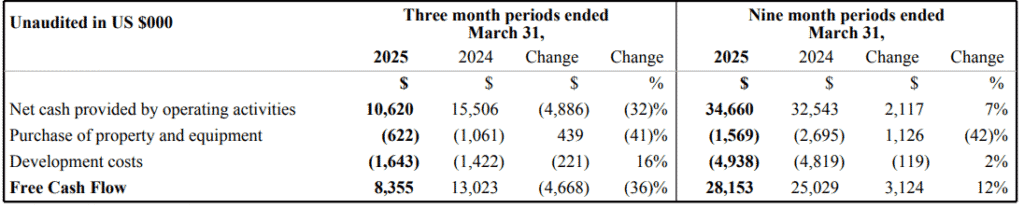
- Flux de trésorerie libre2 de 8,4 millions $ au troisième trimestre (0,25 $ par action diluée) et 28,2 millions $ pour les trois premiers trimestres de l’exercice 2025.
- Remboursement complet du prêt à terme 1 de la Société, réduisant la dette totale à environ 53 millions $ à la fin du trimestre, dépassant l’objectif de réduction de la dette à 55 – 60 millions $ annoncé précédemment pour l’exercice 2025, bien avant la date prévue.
- Trésorerie à la fin du troisième trimestre fiscal 2025 de 17,3 millions $, reflétant une progression trimestrielle forte du flux de trésorerie opérationnel, principalement grâce aux initiatives d’efficacité et à la gestion efficace du fonds de roulement.
- Plus de 155 000 actions ont été rachetées pour annulation dans le cadre de l’offre d’achat d’émetteur en cours lancée le 27 mars 2025.
Prévisions pour l’exercice 2025
Sangoma réaffirme et affine ses prévisions de revenus de 235 – 240 millions $ à 235 – 238 millions $ et confirme ses prévisions d’EBITDA ajusté2 de 40 – 42 millions $, soit environ 17 % du chiffre d’affaires, compte tenu des résultats des trois premiers trimestres de l’exercice 2025.
Appel conférence Sangoma organisera un appel conférence le jeudi 8 mai 2025 à 17 h30 (ET) pour discuter de ces résultats. Le numéro d’accès à l’appel est le 1‑833‑752‑3740 (International +1‑647‑846‑8617). Les participants sont priés de composer 5 minutes avant l’heure de début prévue et de demander à rejoindre l’appel Sangoma Technologies.
1 Les charges d’exploitation comprennent les ventes et marketing, la recherche et développement, les frais généraux et administratifs et l’amortissement des actifs incorporels. 2 EBITDA ajusté et flux de trésorerie libre sont des mesures financières non‑IFRS utilisées par la Société pour surveiller ses performances. Veuillez consulter la section intitulée « Mesures non‑IFRS et réconciliation des mesures non‑IFRS » dans ce communiqué de presse pour savoir comment nous définissons « EBITDA ajusté » et « Flux de trésorerie libre ». 3 Les informations de cette section sont prospectives. Veuillez consulter la section intitulée « Déclaration de prudence concernant les informations prospectives » dans ce communiqué de presse.
À propos de Sangoma Technologies Corporation Sangoma (TSX: STC; Nasdaq: SANG) est un fournisseur de plateforme de communication d’entreprise de premier plan proposant des solutions incluant son UCaaS, CCaaS, CPaaS et ses technologies de trunking. La suite de communication de niveau entreprise est développée en interne ; disponible pour des déploiements cloud, hybrides ou sur site. En outre, Sangoma propose des services gérés de connectivité, réseau et sécurité. Partenaire de confiance depuis plus de 40 ans, Sangoma compte plus de 2,7 millions de sièges UC parmi une base diversifiée de plus de 100 000 clients. Sangoma a été reconnue pendant neuf années consécutives dans le Gartner UCaaS Magic Quadrant. En tant que développeur et sponsor principal des projets open source Asterisk et FreePBX, Sangoma est déterminée à stimuler l’innovation dans la technologie de communication de façon continue. Pour plus d’informations, visitez www.sangoma.com.
Déclaration de prudence concernant les déclarations prospectives Ce communiqué de presse contient des déclarations prospectives, y compris des déclarations concernant le succès futur de notre entreprise, les stratégies de développement et les opportunités futures.
Les déclarations prospectives sont fournies dans le but de présenter les attentes et les plans actuels de la direction concernant l’avenir et les lecteurs sont avertis que de telles déclarations peuvent ne pas être appropriées pour d’autres fins. Les déclarations prospectives incluent, mais ne se limitent pas à, des déclarations relatives aux prévisions de revenus et d’EBITDA ajusté, des déclarations relatives aux productions et flux de trésorerie futurs attendus, et d’autres déclarations qui ne sont pas des faits historiques. Lorsqu’elles sont utilisées dans ce document, les mots tels que « could », « plan », « estimate », « expect », « will », « intend », « may », « potential », « should » et des expressions similaires indiquent des déclarations prospectives.
Bien que Sangoma estime que ses attentes reflétées dans ces déclarations prospectives sont raisonnables, ces déclarations comportent des risques et des incertitudes et aucune garantie ne peut être donnée que les résultats réels seront conformes à ces déclarations prospectives. Les déclarations prospectives sont basées sur les opinions et estimations de la direction à la date à laquelle les déclarations sont faites, et sont soumises à une variété de risques et d’incertitudes et à d’autres facteurs qui pourraient entraîner des événements ou des résultats réels différents de ceux projetés dans les déclarations prospectives.
Les lecteurs sont avertis de ne pas accorder une confiance excessive aux déclarations prospectives, car il ne peut y avoir aucune garantie que les plans, intentions ou attentes sur lesquels elles se basent se réaliseront. Par nature, les déclarations prospectives impliquent de nombreuses hypothèses, risques connus et inconnus, tant généraux que spécifiques, qui contribuent à la possibilité que les prévisions, projections et autres événements envisagés par les déclarations prospectives ne se produisent pas. Bien que Sangoma estime que les attentes représentées par ces déclarations prospectives sont raisonnables, il ne peut y avoir aucune garantie que ces attentes se révèlent correctes, car elles sont intrinsèquement soumises à des incertitudes commerciales, économiques et concurrentielles. Certains des risques et autres facteurs qui pourraient entraîner des résultats différents de ceux exprimés dans les déclarations prospectives contenues ici incluent, mais ne se limitent pas à, les risques et incertitudes liés aux variations de taux de change entre le dollar canadien et d’autres devises (en particulier le dollar américain), les changements technologiques, les changements de climat économique, les changements de conditions macroéconomiques, y compris (i) les pressions inflationnistes et les conditions récessionnistes potentielles, ainsi que les actions prises par les banques centrales et les régulateurs du monde entier pour réduire, limiter et traiter ces pressions et conditions, y compris toute augmentation des taux d’intérêt, et (ii) les effets des développements défavorables dans les institutions financières, y compris les faillites bancaires, qui affectent le sentiment général concernant la stabilité et la liquidité des banques, et l’impact résultant sur la stabilité des marchés financiers mondiaux en général, les risques liés à toute pandémie ou épidémie, notre capacité à identifier et à remédier efficacement aux faiblesses matérielles et aux déficiences significatives de nos contrôles internes, notre niveau actuel d’endettement et la capacité d’accumuler un endettement supplémentaire à court et à long terme ; les changements dans l’environnement réglementaire, l’imposition de tarifs, la diminution de l’importance du PSTN (défini dans notre MD&A), l’amortissement de la goodwill et les nouvelles pressions concurrentielles, les troubles politiques, l’instabilité géopolitique et les tensions, ou les attaques terroristes, et les changements associés aux politiques commerciales et aux sanctions économiques mondiales, y compris, mais sans s’y limiter, en lien avec (x) le conflit en cours en Ukraine (la « Guerre russo‑ukrainienne ») et (y) tout impact, effet, dommage, destruction et/ou blessure corporelle directement ou indirectement lié aux hostilités en cours au Moyen‑Orient, et les changements technologiques affectant le développement de nos produits et la mise en œuvre de nos besoins commerciaux, y compris en ce qui concerne l’automatisation et l’utilisation de l’intelligence artificielle (« IA ») et les autres facteurs de risque décrits dans notre dernier formulaire d’information annuel pour l’exercice clos le 30 juin 2024.
Nos prévisions reposent sur l’évaluation de la Société de nombreuses hypothèses importantes, notamment :
- La capacité de la Société à gérer les contraintes actuelles de la chaîne d’approvisionnement, y compris notre capacité à sécuriser les composants électroniques et pièces, les fabricants pouvant livrer les quantités de produits finis prévues, aucune augmentation matérielle supplémentaire des coûts des composants électroniques, et aucun retard ou augmentation matérielle des coûts d’expédition
- La réussite de l’exécution de la stratégie de mise sur le marché de la Société
- Les tendances de revenus que la Société a rencontrées en 2025 à ce jour, les tendances que nous attendons à l’avenir en 2025, l’impact de notre transformation de la stratégie de mise sur le marché et l’impact des vents économiques mondiaux
- Les effets continus des pressions macroéconomiques récentes telles que l’inflation, les taux d’intérêt, les récessions, les invasions ou déclarations de guerre, les incertitudes du paysage politique, les contraintes de dépenses publiques, et la menace continue des tarifs et des mesures commerciales réciproques
- La croissance continue des marchés globaux UCaaS et de communication cloud plus largement
- La demande et la croissance des abonnés pour nos Services et la demande continue attendue pour nos Produits
- L’impact des variations de taux de change mondiaux sur la demande de produits et services de la Société
- La capacité des clients de la Société à poursuivre leurs opérations commerciales sans impact matériel sur leurs exigences en matière de produits et services
- Les prévisions de revenus de l’équipe de vente interne et des partenaires de canal de la Société répondront aux attentes actuelles, basées sur certaines hypothèses de direction, notamment la demande continue pour les produits et services de la Société, aucun retard matériel dans la réception des produits de ses fabricants contractuels, aucune augmentation supplémentaire des coûts de fabrication, de main‑d’œuvre ou d’expédition
- Que la Société puisse attirer et retenir les employés nécessaires pour maintenir le momentum actuel
Mesures non‑IFRS et réconciliation des mesures non‑IFRS
Ce communiqué de presse contient des références aux mesures non‑IFRS. Ces mesures sont utilisées par la direction pour évaluer la performance de la Société et n’ont aucune signification prescrite par IFRS et ne peuvent donc pas être comparées à des mesures similaires présentées par d’autres émetteurs. Au lieu de cela, ces mesures sont fournies comme information supplémentaire pour compléter les mesures IFRS en offrant une compréhension plus approfondie de nos résultats d’exploitation du point de vue de la direction, sans être considérées isolément ni comme un substitut à l’analyse de nos informations financières rapportées sous IFRS. Ces mesures non‑IFRS sont utilisées pour fournir aux investisseurs des mesures alternatives de notre performance opérationnelle et de notre liquidité et ainsi mettre en évidence les tendances de notre activité qui pourraient autrement ne pas être apparentes lorsqu’on se fie uniquement aux mesures IFRS. Nous pensons également que les analystes financiers, les investisseurs et d’autres parties intéressées utilisent fréquemment les mesures non‑IFRS pour comparer les émetteurs. La direction utilise également les mesures non‑IFRS pour faciliter les comparaisons de performance opérationnelle d’une période à l’autre, la préparation de budgets et de prévisions annuels d’exploitation et pour déterminer les composantes de la rémunération des cadres. Les mesures non‑IFRS mentionnées dans ce communiqué de presse incluent « EBITDA ajusté » et « Flux de trésorerie libre ».
« EBITDA ajusté » signifie bénéfice avant impôts, intérêts (net), rémunération liée aux actions, amortissement (y compris pour les actifs d’usage), amortissement, coûts de restructuration et d’intégration d’affaires, impairment de la goodwill et variation de la juste valeur de la contrepartie payable.
La mesure IFRS la plus directement comparable à l’EBITDA ajusté présentée dans nos états financiers est la perte nette.
Le tableau suivant réconcilie l’EBITDA ajusté à la perte nette pour les périodes indiquées :
« Flux de trésorerie libre » signifie trésorerie fournie par les activités opérationnelles moins trésorerie utilisée pour l’achat de biens et d’équipements et les coûts de développement capitalisés.
La mesure IFRS la plus directement comparable au flux de trésorerie libre présenté dans nos états financiers est la trésorerie nette fournie par les activités opérationnelles.
Le tableau suivant réconcilie le flux de trésorerie libre à la trésorerie nette fournie par les activités opérationnelles pour les périodes indiquées :